同一平台,第二笔大额BD: Gilead 以最高 18.8 亿美元引入 Vir 双掩蔽 T 细胞衔接器
2026 年 10 月 14 日清晨,Gilead Sciences(吉利德) 与 Vir 签署合作与许可协议:Gilead 引入后者的双掩蔽T 细胞衔接器技术,潜在交易总额最高约 18.8 亿美元。
Gilead 买的不是一款已进入关键临床、数据触手可及的分子,而是三条尚处发现阶段、连靶点都未公开的 TCE 开发候选——由 Vir 负责发现、设计与优化,Gilead 再从中挑选、接手后续开发、生产与商业化。换言之,这一次被定价的,是“能不能稳定产出好分子”的技术平台本身。而这已经是同一平台在 2026 年内第二次卖出重量级的 BD 合约。
PRO-XTEN平台
T 细胞衔接器是一类双特异性抗体:一头识别肿瘤相关抗原,另一头结合 T 细胞表面的 CD3,把 T 细胞“拽”到肿瘤细胞旁边完成杀伤。它的威力与它的问题同源——T 细胞被激活的强度,恰恰是它毒性的来源。若分子在血液里就处于“全员待命”状态,T 细胞可能在肿瘤之外被提前引爆,带来细胞因子释放综合征(CRS)与“在靶、脱瘤”毒性,这正是实体瘤 TCE 长期难做的核心卡点之一。
PRO-XTEN 的思路,是给 TCE 装上一道蛋白酶可切割的“掩蔽”:在血液与正常组织中,掩蔽基团让分子保持失活状态;一旦进入肿瘤微环境,那里异常活跃的肿瘤相关蛋白酶会把掩蔽切掉,分子被“去掩蔽”并激活,杀伤才在肿瘤局部发生。这个掩蔽是“即插即用”的——同一块掩蔽件可以扣在不同优化过的 TCE 上,而不必为每个分子重新设计一套。
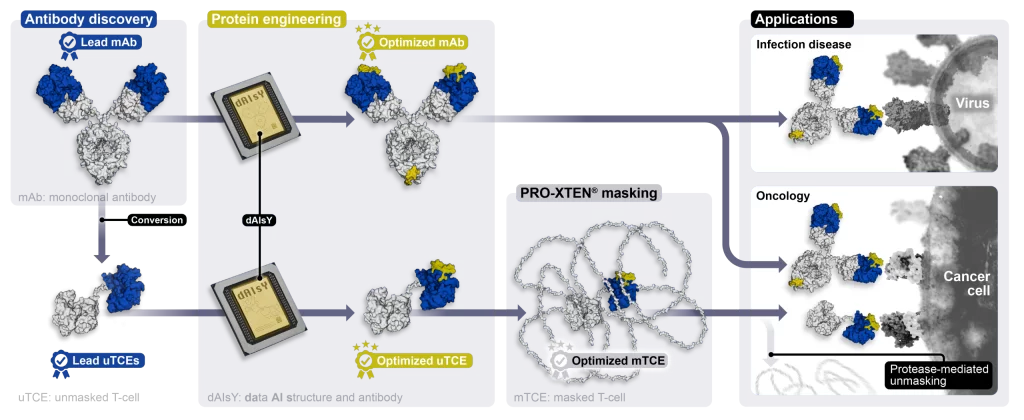
Vir的PRO-XTEN平台(图片源自Vir Biotechnology官网)
这解释了一个看似反常的交易细节:Gilead 愿意为一个尚在“发现阶段”的平台付钱。它买的不是某条管线的读数,而是“把有潜力的 TCE 高效产出、再用 AI 引擎优化”的这套可复用产能。
交易结构与管线阶段
这笔交易的首付口径并不高,但“后端敞口”拉得很长:
• 首付合计最高 1.35 亿美元,后续里程碑最高 17.4 亿美元,覆盖开发、注册与商业化节点,并叠加销售分层特许权使用费。
• 分工上,发现、设计、优化在 Vir,选品与后续开发/生产/商业化在 Gilead。
对 Vir 而言,这是 PRO-XTEN 平台的第二个出口:2026 年 2 月,Vir 已与 Astellas 围绕同一技术达成合作,潜在总额约 17 亿美元,聚焦 VIR-5500 这一款 PSMA 靶向 TCE。也就是说,半年内,同一平台被两家大药企分别以“10 亿+美元”量级接走——一个卖“单分子”,一个卖“平台+三条管线”。
平台下游的临床进度也在推进:
• VIR-5500(PSMA 靶向):Phase 1 试验(NCT05997615)已启动剂量扩展队列,覆盖晚期 mCRPC 单药及联合雄激素受体通路抑制剂的早线人群;2026 年 10 月 8 日获 FDA 快速通道资格。双方计划明年把 PSMA TCE 推进至 Phase 3。
• VIR-5818(HER2 靶向):Phase 1 剂量爬坡数据预计 2026 年内读出;此前在微卫星稳定结直肠癌的早期篮式试验中已有初步数据,适应症选择仍在评估。
• 第三条 EGFR 靶向 TCE:早已获 IND 放行。
本次 Gilead 买走的三条候选具体打哪些靶点、走哪些适应症——两家公司已选定靶点,但均未公开。
赛道全景:实体瘤 TCE 的“条件激活”路线
实体瘤 TCE 的核心矛盾是治疗窗:既要够强,又要够“局部”。围绕这个矛盾,行业大致分几条路线:
| 路线 / 代表项目 | ① 治疗背景(适应症与线数) | ② 机制 / 联合设计 | ③ 研究阶段 |
|---|---|---|---|
| Vir / PRO-XTEN(本事件;PSMA 项目 VIR-5500) | 实体瘤;mCRPC 单药(晚线)及联合 ARPI(早线),另有前列腺癌 | 双掩蔽:血液中失活,TME 蛋白酶去掩蔽后激活;可叠加 AI(dAIsY)优化 | VIR-5500 Phase 1,计划 2027 年进 Phase 3;本次交易三条候选处发现阶段 |
| Amgen tarlatamab(Imdelltra) | 小细胞肺癌(ES-SCLC),二线及以上 | 非掩蔽、直接暴露型 DLL3×CD3 双抗 | 已获 FDA 批准(首个实体瘤 TCE 之一) |
| Janux TRACTr 平台(JANX007 等) | 实体瘤;前列腺癌等 | 肿瘤激活型(掩蔽同策略,蛋白酶激活) | 临床阶段 |
| Genentech / Roche、Regeneron 等 CD3 双抗 | 血液瘤为主,向实体瘤延伸 | 直接暴露或工程化改造 | 多阶段并行 |
(各项目阶段以公司公开披露为准;本表用于路线对比,不作优劣排序。)
直接暴露型(如 tarlatamab)已经跑进获批,代价是被适应症与剂量“框住”;条件激活型(掩蔽/肿瘤激活)想用工程学把治疗窗撑开,但多数仍在早期临床或更早。Gilead 此次购买的,正是后者的“产线”而非“成品”——它赌的是这条路线的可复制性与迭代速度,而不是某一款分子的即成读数。
从“平台估值”到“临床兑现”,还有几步
第一,平台的“即插即用”不等于疗效的“即插即用”。同一块掩蔽件扣到不同 TCE 上,能复用的是工程范式,不能复用靶点生物学——每个实体瘤抗原的“在靶、脱瘤”风险、表达异质性、内吞与呈递特性都不同。Gilead 买下的三条候选,靶点未公开,其成败仍要回到各自的临床数据。
第二,掩蔽的“开关精度”依赖肿瘤微环境的蛋白酶活性。去掩蔽发生在 TME,前提是那里确有足量、可预测的肿瘤相关蛋白酶;一旦肿瘤之间、患者之间的蛋白酶谱差异很大,“该开的地方没开、不该开的地方漏开”都会发生。这既是这类技术的巧妙处,也是它尚未被临床充分证伪的风险敞口。
第三,估值逻辑已经从“单资产”转向“平台复利”。这笔合作是 Vir“把肿瘤平台变现的能力、超出单一临床资产”的又一次外部验证。这解释了大药企的算盘——在“一个平台被第二家、第三家接走”的节奏里,买方买的是持续出产的期权,卖方换的是非稀释性现金流。但复利能否兑现,仍取决于第一条腿(PSMA 项目)能否在 2027 年的 Phase 3 里站稳。
第四,转化距离要用“证据等级”而非“交易金额”来量。18.8 亿美元是里程碑上限,不是已到账现金;首付仅 1.35 亿美元,其中还有 2,500 万美元是股权。对读者而言,看这类 BD,首付与分工的“谁承担风险”,比总额数字更能说明双方真实的信心刻度。
信息来源
- https://s203.q4cdn.com/628578897/files/doc_news/Vir-Biotechnology-Enters-Multi-Program-Collaboration-and-License-Agreement-with-Gilead-Sciences-to-Discover-and-Develop-Novel-PRO-XTE-EY8Z3.pdf.
- https://investors.vir.bio/news/news-details/2026/Vir-Biotechnology-Announces-PSMA-targeted-PRO-XTEN-Dual-masked-T-cell-Engager-VIR-5500-Received-FDA-Fast-Track-Designation-for-the-Treatment-of-Prostate-Cancer/default.aspx.


发表回复