通用型 CAR-T 止步 III 期门口:疗效已追平自体,仍被资本叫停
2026 年 10 月 6 日,Caribou Biosciences这家由 CRISPR 先驱创立、总部位于加州伯克利的临床阶段基因编辑公司宣布:停止两款通用型(异体)CAR-T 的后续开发,并启动“评估战略选项”——也就是寻找并购、合并或出售。
同一份公告里,还有一个注脚:截至 2026 年 6 月 30 日,公司账上的现金、现金等价物与有价证券合计 1.138 亿美元。公司拥有一款已经“跑通”到 FDA 对齐 III 期设计的分子,一款 I 期读出 92% 总缓解率、83% ≥CR的分子。
这大概是 2026 年细胞治疗赛道上最值得复盘的一次“折戟”。它把一个行业性难题摆上了台面:当“现货型”不再稀缺,通用型 CAR-T 的商业模式,究竟还站不站得住?
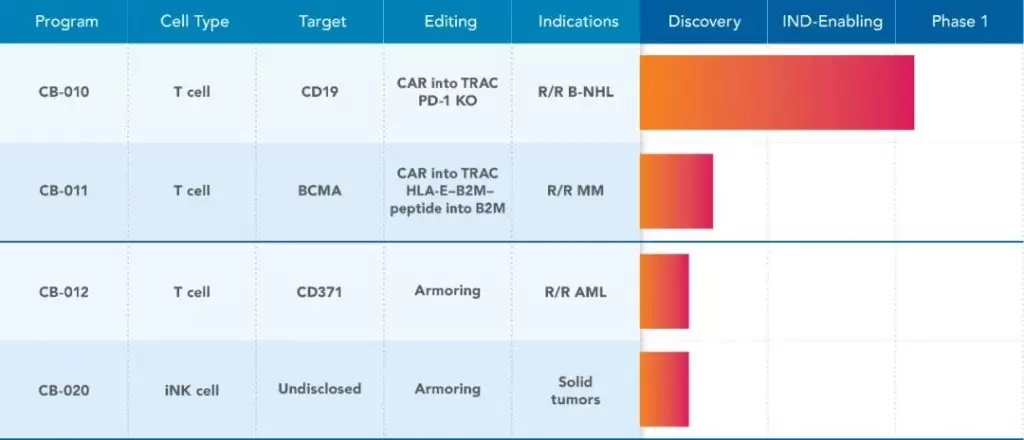
Caribou Biosciences 研发管线
01 · 一份“毕业证”,和一个残酷的岔路口
Caribou 成立于 2011 年,创始团队脱胎于 Doudna 实验室的 CRISPR 研究工作,是这一代基因编辑公司里最早把“编辑”做成“药”的一批。它的两条主管线,都指向同一个命题——把“一人一订制”的 CAR-T,做成“随时可取”的货架产品:
- vispa-cel(原名 CB-010):靶向 CD19 的异体 CAR-T,用于复发/难治性 B 细胞非霍奇金淋巴瘤(r/r B-NHL);
- CB-011:靶向 BCMA 的异体 CAR-T,用于复发/难治性多发性骨髓瘤(r/r MM)。
按公司的说法,vispa-cel 是全球首个进入临床、带 PD-1 敲除“装甲”的异体 CAR-T,并且已经“冲线在即”——不仅拿到了 FDA 的再生医学先进疗法、快速通道和孤儿药资格,还已与 FDA 就 III 期试验设计达成一致。换句话说,那不是一款“还在摸索”的药,而是一款拿到了 III 期毕业证、只差临门一脚的药。
CB-011 同样不弱,它的设计里塞进了一套“免疫隐身”方案,I 期数据在 2026 年 6 月的欧洲血液学协会(EHA)年会上公布过,读数相当漂亮。
然后,2026 年 10 月 6 日,两条线一起被叫停。消息发布当天,公司股价应声大跌。原话是这样的:
“尽管我们取得了进展,但当前针对异体 CAR-T 的融资环境,已经使得为负责任地推进这些项目筹集所需资金变得越来越困难。”
02 · 机制拆解:通用型 CAR-T 想解决什么,又卡在哪里
自体 CAR-T的流程是:采集患者自己的 T 细胞 → 体外改造 → 扩增 → 回输。它疗效强、持久性好,但缺点同样扎眼:
- 周期长:从采血到回输,动辄数周,病情进展快的患者等不起;
- 成本高:一人一批,是典型的“贵得合理但难以规模化”的定制制造;
- 有的患者做不了:T 细胞质量差、此前治疗耗竭了淋巴细胞、或无法耐受清淋预处理的患者,直接被挡在门外。
异体 CAR-T 的赌注,就是用“现货”一次性解决这三个问题:从健康供者身上取 T 细胞,批量改造、批量生产、冻存、随取随用。而在那之前,必须先做几道关键的基因编辑,把“异体”带来的两个致命问题挡回去:
这套逻辑在纸面上近乎完美:不需采血、不需等、不需定制。但它有一个绕不开的软肋——持久性。
自体 T 细胞是“自己的”,能在体内长期存活、扩增、形成记忆;异体细胞再怎么“隐身”,终究是“外人的”,宿主的免疫系统会持续把它清掉。临床上表现为:扩增峰值更低、体内存续时间更短、疗效维持更难。为了补上这一课,异体 CAR-T 往往需要更高的剂量、甚至重复多次给药——而这恰恰把“现货”省下来的成本,又加了回去。
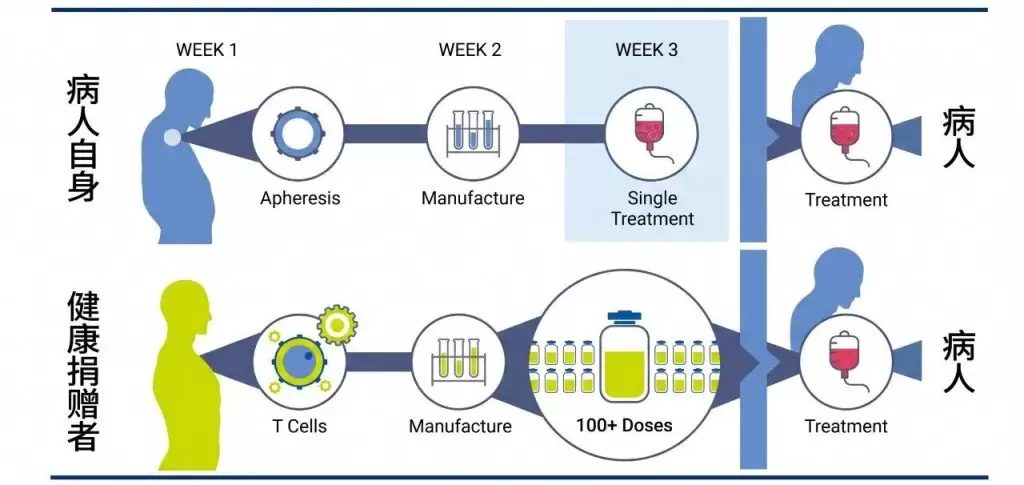
自体CAR-T与异体CAR-T治疗流程对比
03 · 数据现场:两款分子的真实读数
以下读数均来自企业自身披露、且多处于早期或剂量爬坡阶段,样本量小、随访短,尚不能与自体 CAR-T 的注册数据直接等量齐观。
CB-011(BCMA × 复发/难治 MM,I 期 CaMMouflage),数据截至 2026 年 5 月 26 日:
- 推荐扩展剂量为 4.5 亿个 CAR-T 细胞(淋巴清除预处理后);
- 在该剂量下入组的 12 例 BCMA 初治(BCMA-naïve)患者,中位随访 17.7 个月(此为 2026 年 6 月 EHA 更新的随访;同一队列在 2025 年 11 月首次披露时中位随访为 8.3 个月);
- 92%(11/12)达到客观缓解(ORR),其中 83%(10/12)达到完全缓解或严格完全缓解(≥CR);91%(10/11 可评估)达到 MRD 阴性;50% 的患者在 15 个月时仍处于 ≥CR;
- 安全侧:48 例受试者中未观察到 GvHD、免疫效应细胞相关肠炎、帕金森样症状或颅神经麻痹。
vispa-cel则被公司定位为“首个在安全性、有效性与持久性上追平自体的异体 CAR-T”,并已具备 III 期冲刺条件:在拟用于 III 期的优化亚组(80M 细胞、年轻供者、≥2 个 HLA 等位基因匹配,N=27)中,ORR 82%、CR 67%、中位 PFS 17.1 个月;更早的“优化特征”队列(N=35)为 ORR 86%、CR 63%、12 个月 PFS 53%。
问题恰恰在这里:两款分子的“临床故事”都讲得通,但“资本故事”讲不通。一款还没进入 III 期的 I 期分子,一款 III 期刚起步就要砸下数亿美元、还需证明“持久性不输自体”的分子——在 2026 年的融资环境里,这个投入产出比不再被买单。
04 · “疗效追平”为什么不等于“值得投”
Caribou 的退场并非孤例,”现货”这条赛道,也不是“能不能做出来”的问题,而是“凭什么胜出”的问题。
来自双抗的压力尤其真实——它们不需要清淋预处理、不需要采血、皮下或静脉反复给药,对“想要现货”的临床需求形成了正面截击;而体内 CAR-T(直接在患者体内用 mRNA/LNP 或病毒载体把 T 细胞改造成 CAR-T)又把“现货”往前推了一步:连体外制造这一步都省了。正是在这个意义上,有分析直言,Caribou 的收缩反映了投资者偏好正从“体外批量制造”转向“体内原位改造”。

Caribou 的案例给出三个冷静的提醒。
第一,临床终点与商业终点,是两套账。vispa-cel 已经拿到 III 期毕业证,CB-011 的 ORR 高至 92%、≥CR 达 83%,但两者都需要在 III 期里证明“持久性不输自体”——而这恰恰是异体路线最难啃的骨头。临床试验的“统计学显著”,掩盖不了商业模型里的“单位经济学不成立”。
第二,“通用”的溢价正在消失。当双抗、甚至未来的体内 CAR-T 也能提供“随取随用”,异体 CAR-T 唯一的护城河就只剩下“一次性、可治愈”的潜力。但恰恰在“持久性”这一关,它要拿数据去对赌——赌注巨大,赔率不明。
第三,“融资环境”是公司公告口径,但背后,还有一层:异体 CAR-T 的持久性证据至今不够扎实,而“持久性不输自体”本就是它 III 期才要验证的假设。2021 年之后 biotech 的融资寒冬里,“需要数亿美元、要在 III 期证明持久性、且面临双抗前后夹击”的项目,正是最先被砍掉的那一类。
参考文献
- https://investor.cariboubio.com/news-releases/news-release-details/caribou-biosciences-evaluate-strategic-alternatives/.
- Depil S, et al. ‘Off-the-shelf’ allogeneic CAR T cells: development and challenges. Nature Reviews Drug Discovery. 2020;19(3):185-199.


发表回复